EKONOMİ
TCMB Başkanı Karahan, yılın son enflasyon raporunu açıkladı
Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Fatih Karahan, yılın son Enflasyon Raporu’nu bugün açıkladı. TCMB Başkanı Karahan “2026 yıl sonu enflasyon tahminimizi yüzde 29,5 olarak yukarı yönlü güncelledik. Enflasyonun 2027 yıl sonunda yüzde 21’e, 2028 yılı sonunda yüzde 13,5’e, 2029 yıl sonunda yüzde 9’a gerileyeceğini öngörüyoruz” dedi.

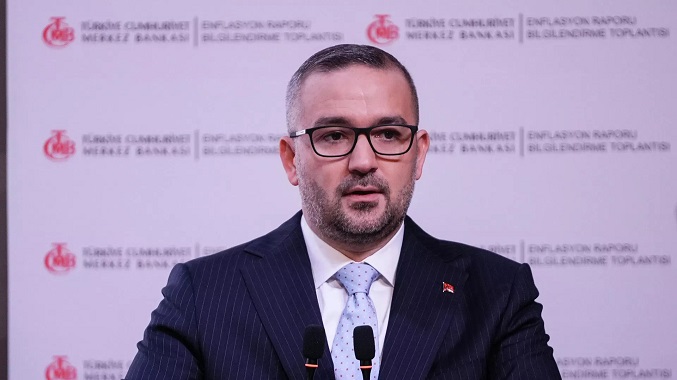
Enflasyon Raporu 2026-IV’ün tanıtımı kapsamında TCMB Başkanı Fatih Karahan, saat 10.30′da bilgilendirme toplantısı düzenledi.
TCMB Başkanı Karahan’ın açıklamalarından satır başları:
Son dönemdeki veriler, enflasyonun ana eğilimindeki iyileşmenin belirginleştiğine işaret ediyor.
Hizmet enflasyonunda, geçmişte yüksek atalet sergileyen kalemlerdeki yavaşlamayı önemli buluyoruz.
Jeopolitik gelişmelerin yol açtığı arz yönlü şoklar, manşet enflasyondaki düşüşü sınırlıyor. Bu durumun devam etmesi, enflasyon görünümüne ilişkin yukarı yönlü riskleri canlı tutuyor ve ihtiyatlı bir duruş gerektiriyor.
Dezenflasyonun devamını ve enflasyonun ara hedeflerimizle uyumlu şekilde gerilemesini sağlayacak sıkı para politikası duruşumuzu sürdüreceğiz.
Savaşın küresel büyüme görünümü üzerindeki etkisi, savaş bölgesi dışında görece sınırlı oldu.
Eylül ve ekim aylarında ham petrol ve doğal gaz fiyatlarında belirgin yükseliş yaşandı. Enerji fiyatlarında jeopolitik gelişmelere bağlı olarak oynaklık sürerken, her iki yönde de risklerin olduğunu değerlendiriyoruz.
Gelişmiş ülkelerin uzun vadeli tahvil faizleri dalgalı ve yüksek düzeyini koruyor.
Yüksek seyreden enerji fiyatları, küresel enflasyon ve enflasyon beklentileri üzerinde etkili olmayı sürdürüyor.
BÜYÜME, TALEP VE DIŞ TİCARET
İkinci çeyrekte büyüme iç talep öncülüğünde yavaşladı. Üçüncü çeyrekte hizmet üretimi artarken sanayi üretimi geriledi. Kapasite kullanım oranı tarihsel ortalamaların altında seyrediyor.
Veriler talep koşullarının dezenflasyon üst düzeyde olduğunu gösteriyor. Önümüzdeki dönemde talep koşullarında dezenflasyonist korunacağını öngörüyoruz.
Küresel ticaret ve jeopolitik koşullardaki zorluklara rağmen ihracat ikinci ve üçüncü çeyrekte olumlu bir performans sergiledi.
İşgücü piyasası manşet işsizlik oranının ima ettiğine kıyasla daha az sıkı.
Jeopolitik gelişmelerin etkisiyle enerji ithalatı yukarı yönlü seyretmeye devam ediyor. Altın ve enerji dışı ithalat ise yataya yakın seyrediyor. Turizmde genel görünüm savaşa rağmen bozulmadı.
ARZ BASKILARI VE ENFLASYON GÖRÜNÜMÜ
Dezenflasyon süreci arz yönlü baskılarla yavaşladı. 2026 yılında enflasyonun seyrinde enerji fiyatları öne çıkıyor. Enerji kaynaklı baskılara karşın diğer kalemlerdeki iyileşme sürüyor. Arz şoklardan enflasyon görünümüne etkileri yakından takip ediliyor. Enerji fiyatlarındaki artışın kalıcı olması halinde dolaylı etkilere ilişkin olası riskleri göz ardı etmiyoruz.
Gıda enflasyonu arz koşullarındaki iyileşme ile gerilese de oynak seyrediyor. Kasım ayında yıllık enflasyondaki gerilemenin duraklaması mümkün.
Hizmet sektöründe dezenflasyon devam ediyor. Hizmet gruba alt kalemlerinde ayrışma gözleniyor. Kira enflasyonundaki yavaşlama eğilimi belirginleşiyor.
Talep koşullarındaki yavaşlama temel mallarda dezenflasyonu destekliyor. Enflasyonun ana eğilimi geriledi. Enflasyonun ana eğilimi üçüncü çeyrekte %1,8’e gerilerken ekim ayında da bu seyrini korudu. Kararlarımızı birkaç aylık eğilime göre şekillendiriyoruz. Trend enflasyon göstergesi ekim ayında %1,7’ye geriledi. Enflasyon beklentileri ihtiyatlı duruşun sürdürülmesini gerektiriyor.
Enflasyon beklentilerindeki bozulma sınırlı kaldı. Sıkı para politikası duruşu korunuyor.
FİNANSAL PİYASALAR VE KREDİLER
Finansal istikrarı desteklemek amacıyla ilave önlemler aldık. Ağırlıklı ortalama fonlama maliyeti toplam 400 baz puan geriledi. Finansal piyasalardaki son dönem gelişmeleri dikkate alarak likidite araçlarımızı ve makroihtiyati çerçevemizi aktif bir şekilde kullandık.
Fon piyasasında yaşanan gelişmeler sonrasında fonlardan görülen çıkışlar büyük oranda mevduata yönlendi.
Kredi büyümesi son dönemde yavaşladı. Toplam kredi büyümesi %20 civarına geriledi. Toplam tahsili gecikmiş alacak oranı tarihsel ortalamasına yakın seyrediyor. Bireysel kredilerdeki tahsili gecikmiş alacak verilerini yakından takip ediyoruz.
Altın fiyatları ve risk iştahındaki oynaklık rezervlere yansıyor.
YIL SONU ENFLASYON VE GIDA ENFLASYONU TAHMİNLERİ
2026 yıl sonu gıda enflasyon tahmini %31,3 (Önceki %28,5).
2027 yıl sonu gıda enflasyon tahmini %24 (Önceki %19).
2026 ortalama petrol fiyat tahmini %97,2 (Önceki %87,8).
2027 yılı ortalama petrol fiyatı varsayımını 76,4 dolardan 86,7 dolar.
2026 yıl sonu enflasyon tahmini %29,5 (Önceki %28).
2027 yıl sonu enflasyon tahmini %21 (Önceki %15).
2028 yıl sonu enflasyon tahmini %13,5 (Önceki %9).
SIKI PARA POLİTİKASI DURUŞU SÜRECEK
Fiyat istikrarı sağlanana kadar sıkı para politikası duruşu sürdürülecek.
Enflasyon gerçekleşmeleri, enflasyonun ana eğilimi ve enflasyon beklentileri dikkate alınarak ara hedeflerle uyumlu biçimde dezenflasyon sürecinin gerektirdiği sıkılık sağlanacak.
Jeopolitik gelişmeler, petrol fiyatlarında ilave artışlar ve yüksek fiyat seviyelerinin kalıcılığı açısından önde gelen risk unsuru olmaya devam ediyor.